
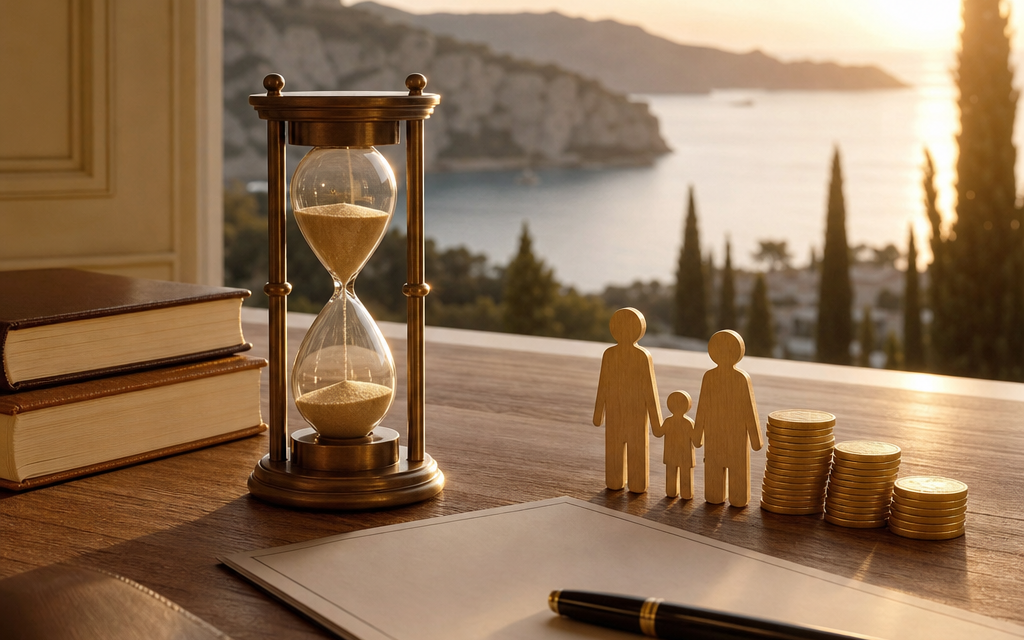
Ouvrir une assurance-vie à son enfant dès son plus jeune âge peut être une excellente manière de préparer ses études, son premier logement ou simplement de lui constituer progressivement un capital.
Mais derrière cette idée simple se cachent plusieurs règles souvent mal comprises. À qui appartient réellement l’argent ? Quelle fiscalité s’applique ? Et faut-il privilégier la sécurité ou rechercher davantage de performance ?
Voici trois points essentiels à connaître avant d’ouvrir une assurance-vie au nom d’un enfant mineur.
1. Le contrat appartient à l’enfant, pas aux parents
C’est probablement le point le plus important.
Lorsqu’une assurance-vie est ouverte au nom de l’enfant, celui-ci est propriétaire du contrat et des sommes qui y sont versées.
Un mineur ne pouvant pas souscrire seul une assurance-vie, ce sont ses représentants légaux qui interviennent et assurent la gestion du contrat jusqu’à sa majorité.
Mais cela ne signifie pas que l’argent appartient aux parents.
Les sommes placées doivent être gérées dans l’intérêt de l’enfant. Et lorsqu’il atteint 18 ans, il devient en principe pleinement maître de son contrat.
Il pourra alors conserver son assurance-vie, réaliser des arbitrages ou effectuer des retraits.
C’est une conséquence parfois oubliée lors de l’ouverture.
Verser 30 000 ou 50 000 € sur l’assurance-vie d’un enfant revient donc à lui constituer un véritable patrimoine. Si les parents souhaitent conserver la maîtrise totale de l’argent bien après sa majorité, il faut réfléchir à une autre organisation patrimoniale ou se faire accompagner avant de verser des sommes importantes.
2. Ouvrir tôt est intéressant… mais il faut surtout choisir le bon contrat
L’un des grands intérêts d’une ouverture précoce est de faire démarrer le compteur fiscal de l’assurance-vie.
Après huit années de détention, les gains retirés bénéficient d’un régime fiscal plus favorable et notamment d’un abattement annuel applicable aux produits imposables des contrats de plus de huit ans. La fiscalité ne porte par ailleurs que sur la part de gains comprise dans le retrait et non sur l’intégralité du capital récupéré.
Ouvrir un contrat lorsque l’enfant est jeune peut donc lui permettre d’arriver à sa majorité avec une assurance-vie ayant déjà largement dépassé huit ans.
Mais prendre date ne suffit pas.
Il faut aussi regarder :
- les frais sur versement ;
- les frais annuels de gestion ;
- les possibilités d’arbitrage ;
- la qualité du fonds en euros ;
- le nombre et la qualité des unités de compte proposées ;
- les éventuels ETF accessibles ;
- les modalités de gestion libre ou pilotée.
Sur un horizon de quinze ou vingt ans, les frais et le choix des supports peuvent avoir beaucoup plus d’impact sur le capital final qu’une différence minime de rendement sur une seule année.
Pour un enfant très jeune, l’horizon d’investissement permet également d’envisager une diversification plus importante vers les unités de compte. Elles peuvent offrir un potentiel de rendement supérieur, mais contrairement au fonds en euros, le capital n’y est pas garanti.
Le niveau de risque doit donc être adapté progressivement à la durée restant avant l’utilisation prévue de l’argent.
3. Attention : alimenter le contrat peut constituer une donation
C’est l’autre point souvent négligé.
Verser de l’argent sur l’assurance-vie de son enfant n’est pas fiscalement neutre simplement parce que l’argent est placé dans une assurance-vie.
Puisque le capital devient la propriété de l’enfant, des versements importants peuvent juridiquement constituer une donation.
Un parent bénéficie actuellement d’un abattement de 100 000 € par enfant, renouvelable tous les quinze ans, sous réserve des donations déjà réalisées au cours de cette période. Deux parents peuvent ainsi, lorsque leurs abattements sont entièrement disponibles, transmettre jusqu’à 200 000 € à un enfant sans droits de donation.
Cela ne signifie toutefois pas que les démarches déclaratives disparaissent. Depuis le 1er janvier 2026, les dons manuels doivent en principe être déclarés en ligne, même lorsqu’aucun droit n’est finalement dû.
Les petits versements réalisés à l’occasion d’un anniversaire, de Noël ou d’un événement familial peuvent parfois relever du présent d’usage, mais il ne faut pas considérer automatiquement tout versement comme tel. Plus les montants deviennent importants par rapport au patrimoine et aux revenus du donateur, plus la question de la donation doit être étudiée sérieusement.
Autre subtilité : l’exonération supplémentaire de 31 865 € pour certains dons familiaux de sommes d’argent nécessite notamment que le bénéficiaire soit majeur ou émancipé. Elle ne peut donc pas être automatiquement utilisée pour alimenter l’assurance-vie d’un jeune enfant.
Et les fameux 152 500 € de l’assurance-vie ?
C’est une confusion extrêmement fréquente.
L’abattement de 152 500 € par bénéficiaire ne correspond pas à une somme que les parents pourraient verser sans fiscalité sur l’assurance-vie de leur enfant.
Il concerne principalement la transmission du capital d’une assurance-vie au décès de l’assuré, pour les primes relevant du régime des versements effectués avant 70 ans.
Si vous ouvrez une assurance-vie au nom de votre enfant et que vous l’alimentez, c’est donc principalement la fiscalité des donations entre vous et votre enfant qu’il faut surveiller au moment des versements importants.
Ce qu’il faut retenir
Ouvrir une assurance-vie à un enfant peut être particulièrement efficace lorsque l’on dispose d’un horizon de dix, quinze ou vingt ans.
Mais trois règles doivent être gardées en tête :
l’argent versé appartient réellement à l’enfant, l’ouverture précoce permet de faire courir l’ancienneté fiscale du contrat et les versements importants doivent être analysés sous l’angle de la donation.
Le choix du contrat est également déterminant. Sur une période aussi longue, privilégier une assurance-vie peu chargée en frais et offrant une large diversification peut faire une différence considérable sur le capital disponible à 18, 20 ou 25 ans.
L’objectif n’est donc pas seulement d’« ouvrir une assurance-vie à son enfant », mais de construire dès son plus jeune âge une véritable stratégie d’épargne à long terme.



Commentaires récents