
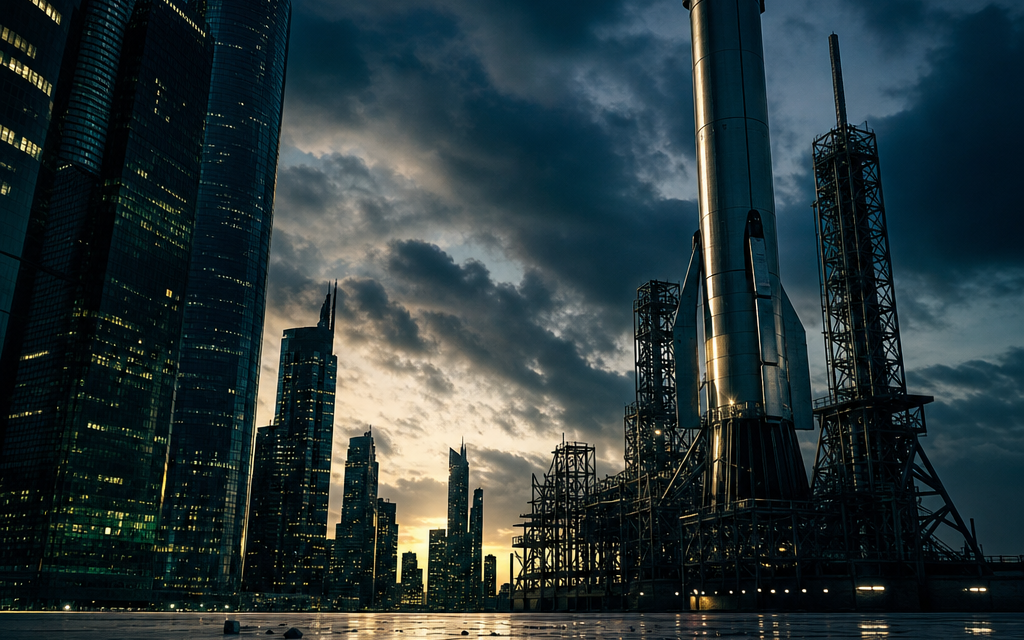
Technip Energies aurait pu décrocher l’un des contrats les plus spectaculaires de son histoire.
Début septembre 2026, plusieurs médias ont révélé que le groupe d’ingénierie français était en lice pour un appel d’offres lancé par SpaceX, d’une valeur estimée à plus de 10 milliards de dollars, soit environ 8,6 milliards d’euros.
L’objectif : construire en Louisiane une installation permettant de produire sur place le carburant nécessaire aux futures fusées Starship.
Le marché a immédiatement réagi.
Le 1er septembre, l’action Technip Energies a gagné plus de 4 % en clôture et a même progressé de près de 9 % en séance lorsque l’existence de cette candidature a été révélée.
Mais dès le lendemain, retournement brutal : selon BFM Business, SpaceX aurait finalement choisi un concurrent américain.
Le titre Technip Energies a alors perdu 4,7 % sur la séance du 2 septembre, après avoir chuté jusqu’à environ 6 % dans la journée.
Faut-il y voir une mauvaise nouvelle majeure pour Technip Energies ?
Pas forcément.
Il ne s’agissait pas d’un partenariat avec SpaceX
C’est la première correction essentielle.
Technip Energies et SpaceX n’avaient pas annoncé de partenariat stratégique commun.
Il n’existait pas non plus de programme conjoint dans « l’espace et le maritime ».
L’information concernait un appel d’offres industriel.
SpaceX cherchait un prestataire capable de concevoir et construire des installations de production de carburant pour sa future infrastructure en Louisiane.
Technip Energies aurait fait partie des candidats.
Contacté par Agefi-Dow Jones après l’annonce de son éviction supposée, le groupe a simplement répondu qu’il ne commentait pas les rumeurs de marché concernant sa participation à des appels d’offres.
Il faut donc éviter de présenter l’affaire comme la rupture d’une alliance entre les deux sociétés.
Pourquoi Technip Energies avait-il du sens dans ce projet ?
À première vue, une entreprise spécialisée dans les infrastructures énergétiques et SpaceX peuvent sembler évoluer dans des univers très différents.
En réalité, le lien est assez logique.
Starship utilise notamment du méthane liquide comme carburant.
Or Technip Energies dispose justement d’une expertise mondiale dans :
- le gaz naturel liquéfié ;
- les installations cryogéniques ;
- les procédés industriels complexes ;
- les infrastructures énergétiques ;
- et les grands projets EPC, c’est-à-dire conception, achats et construction.
Le groupe est déjà fortement implanté aux États-Unis et a remporté en 2026 plusieurs contrats importants dans le GNL.
Le projet SpaceX correspondait donc parfaitement à certaines de ses compétences historiques.
Un contrat de 10 milliards aurait été gigantesque
Pour mesurer l’importance potentielle du projet, il suffit de comparer son montant à l’activité actuelle de Technip Energies.
Le groupe a réalisé 7,2 milliards d’euros de chiffre d’affaires en 2025.
Un contrat estimé à plus de 10 milliards de dollars aurait donc représenté un volume supérieur à une année entière de chiffre d’affaires.
Attention toutefois : cela n’aurait pas signifié 10 milliards d’euros de revenus encaissés immédiatement.
Un contrat de cette taille aurait probablement été réalisé sur plusieurs années et une partie importante du montant aurait correspondu aux équipements, achats et prestations de sous-traitance.
Le chiffre d’affaires et surtout la marge auraient donc été étalés dans le temps.
Mais l’impact sur le carnet de commandes aurait été spectaculaire.
Technip Energies n’a pourtant pas besoin de SpaceX pour remplir son carnet de commandes
C’est probablement le point le plus important pour l’investisseur.
Au premier semestre 2026, Technip Energies a déjà engrangé 12,7 milliards d’euros de nouvelles commandes.
Son carnet de commandes a atteint un record de :
25 milliards d’euros à fin juin 2026.
Cela représente environ 3,5 années de chiffre d’affaires 2025.
Le backlog était encore limité à 16 milliards fin 2025.
Il a donc progressé de plus de 50 % en seulement six mois.
Autrement dit, perdre un contrat SpaceX de grande taille constitue une déception.
Mais Technip Energies ne se retrouve absolument pas sans activité.
Des contrats majeurs ont déjà été remportés aux États-Unis
Le groupe a notamment décroché en 2026 le projet Commonwealth LNG aux États-Unis.
Technip Energies doit fournir sa solution modulaire SnapLNG pour cette future installation d’exportation d’une capacité de 9,5 millions de tonnes par an.
Le groupe a également obtenu un important contrat pour le projet Coral Norte FLNG au Mozambique.
Ces commandes expliquent l’explosion du carnet de commandes.
Technip Energies indique d’ailleurs qu’environ 75 % des nouveaux contrats remportés au cours des 24 derniers mois proviennent désormais de projets situés hors du Moyen-Orient.
Cette diversification géographique constitue un élément important pour réduire la dépendance à certaines zones sensibles.
Pourquoi l’action a-t-elle autant réagi ?
Parce que le montant évoqué était exceptionnel.
Le 1er septembre, le marché a immédiatement intégré une partie du scénario favorable.
L’action Technip Energies est passée de 30,10 € le 31 août à 31,34 € le 1er septembre, après avoir touché 32,88 € en séance.
Le lendemain, après les informations selon lesquelles SpaceX aurait préféré un concurrent américain, le titre est retombé à 29,86 €.
L’aller-retour est spectaculaire.
Mais le cours est finalement revenu assez proche de son niveau précédant la rumeur.
Le 11 septembre, Technip Energies clôturait autour de 29,46 €.
Cela montre que le marché avait essentiellement spéculé pendant quelques heures sur la possibilité de décrocher un contrat exceptionnel.
Les vrais problèmes de Technip Energies sont ailleurs
Un investisseur ne devrait donc pas concentrer son analyse sur SpaceX.
Les résultats du premier semestre 2026 révèlent des enjeux beaucoup plus importants.
Le chiffre d’affaires ajusté est resté quasiment stable à 3,65 milliards d’euros.
Mais l’EBITDA récurrent a reculé de 33 %, à 212 millions d’euros, et le bénéfice net ajusté a été divisé par deux, à environ 96 millions d’euros.
La raison principale est la dégradation de la rentabilité de certains grands projets au Moyen-Orient.
La marge EBITDA de la division Project Delivery est tombée de 7,8 % à 4,3 %.
Le groupe a donc abaissé sa prévision de marge 2026 pour cette activité à plus de 5 %, contre une fourchette de 6,5 % à 7,5 % auparavant.
C’est beaucoup plus important à surveiller que le seul contrat SpaceX.
Une situation financière néanmoins solide
La société conserve également une position financière confortable.
Au 30 juin 2026, Technip Energies disposait d’environ 4,8 milliards d’euros de trésorerie brute, pour 1,4 milliard d’euros de dette brute.
Le groupe a généré 957 millions d’euros de free cash-flow au premier semestre, même si ce chiffre a été largement favorisé par les variations de besoin en fonds de roulement et de provisions.
Hors ces éléments, le cash-flow libre ressortait à environ 183 millions d’euros.
La société dispose donc encore de moyens financiers importants pour investir et poursuivre sa croissance.
Le dossier reste fortement exposé au GNL
La candidature à l’appel d’offres SpaceX rappelle surtout une chose intéressante : Technip Energies cherche de nouveaux débouchés pour son savoir-faire dans le gaz liquéfié et la cryogénie.
Mais son principal moteur reste aujourd’hui le marché mondial du GNL.
Et celui-ci bénéficie de tendances structurelles importantes :
- diversification des approvisionnements énergétiques ;
- volonté européenne de réduire sa dépendance au gaz russe ;
- nouveaux terminaux d’exportation américains ;
- hausse de la demande asiatique ;
- sécurité énergétique ;
- développement de projets flottants de liquéfaction.
Technip Energies estime d’ailleurs que la crise du détroit d’Ormuz renforce les investissements mondiaux dans la souveraineté et la diversification énergétique.
Perdre SpaceX est-il donc une mauvaise nouvelle ?
Oui, évidemment.
Un contrat potentiel de plus de 10 milliards de dollars aurait considérablement renforcé le carnet de commandes et donné à Technip Energies une vitrine exceptionnelle auprès d’un groupe comme SpaceX.
Il aurait aussi ouvert une nouvelle verticale stratégique autour des carburants spatiaux.
Mais il serait excessif d’en déduire que la stratégie du groupe est remise en cause.
Au contraire, Technip Energies dispose déjà d’un backlog record de 25 milliards d’euros, supérieur de plus de 50 % à celui de fin 2025.
Ce qu’il faut retenir
Il n’y avait pas de « partenariat Technip-SpaceX » en difficulté.
La réalité est beaucoup plus simple :
Technip Energies aurait participé à un appel d’offres lancé par SpaceX pour une usine de production de carburant en Louisiane, estimée à plus de 10 milliards de dollars.
Le groupe français n’aurait finalement pas été retenu, SpaceX ayant, selon BFM Business, préféré un concurrent américain. Technip Energies n’a pas confirmé officiellement ces informations et indique ne pas commenter les rumeurs relatives aux appels d’offres.
La réaction boursière a été immédiate :
+4,1 % le 1er septembre lorsque la candidature a été révélée ;
puis -4,7 % le lendemain lorsque son échec supposé a été annoncé.
Pour l’investisseur, cette affaire reste néanmoins secondaire par rapport aux fondamentaux.
Technip Energies dispose de 25 milliards d’euros de commandes, mais doit maintenant démontrer qu’il peut restaurer les marges de sa division grands projets après un premier semestre difficile.
La véritable question n’est donc pas :
« Technip Energies peut-il survivre sans SpaceX ? »
La réponse est clairement oui.
La question intéressante est plutôt :
« Son carnet de commandes record pourra-t-il se transformer en forte croissance des bénéfices et des flux de trésorerie à partir de 2027 ? »
C’est ce point qui déterminera beaucoup plus probablement l’évolution de l’action que l’échec d’un appel d’offres, aussi spectaculaire soit-il.



Commentaires récents