Dimanche, votre courtier affiche une part d’ETF à 100 €. Vous préparez un achat de dix parts pour lundi avec 1 000 € disponibles. Le calcul paraît bouclé. Pourtant, si le premier vendeur demande 100,10 € lundi, il manquera déjà un euro, avant même les frais de courtage. Le dernier cours affiché indique le prix d’un échange passé. Pour savoir ce que vous acceptez de payer au prochain échange, il faut ouvrir le carnet d’ordres et regarder l’instruction transmise à votre banque.
Les deux colonnes à lire avant de passer un ordre
Dans un carnet, les acheteurs annoncent combien ils sont prêts à payer. Les vendeurs indiquent à partir de quel prix ils acceptent de céder leurs parts. D’où un détail déroutant sur certains écrans de courtage : quand vous souhaitez acheter immédiatement, la colonne qui vous intéresse est celle des vendeurs. Regardez le meilleur prix proposé et le nombre de parts disponibles à ce prix. Vérifiez aussi l’heure de la cotation et la place sur laquelle portera votre ordre.
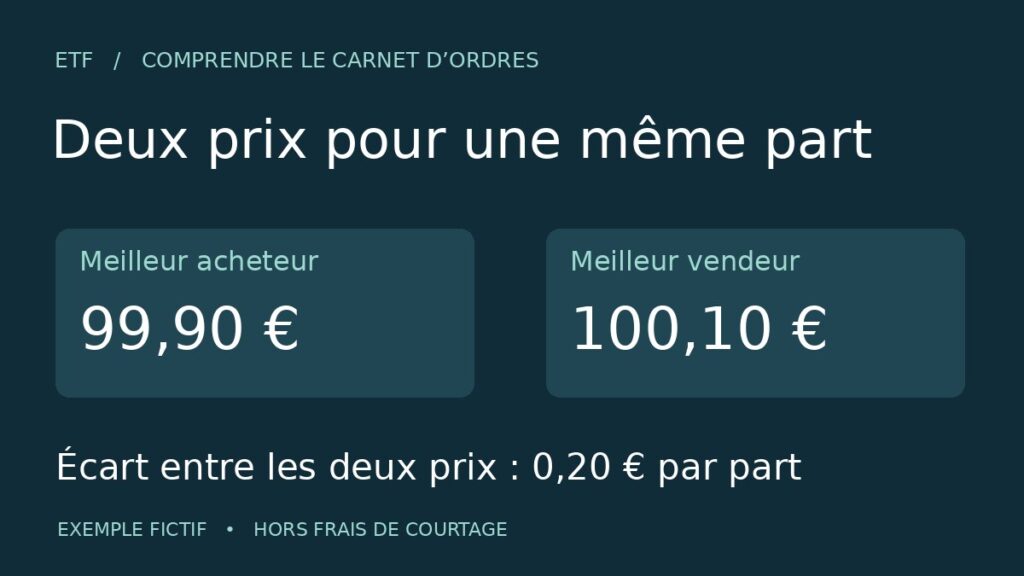
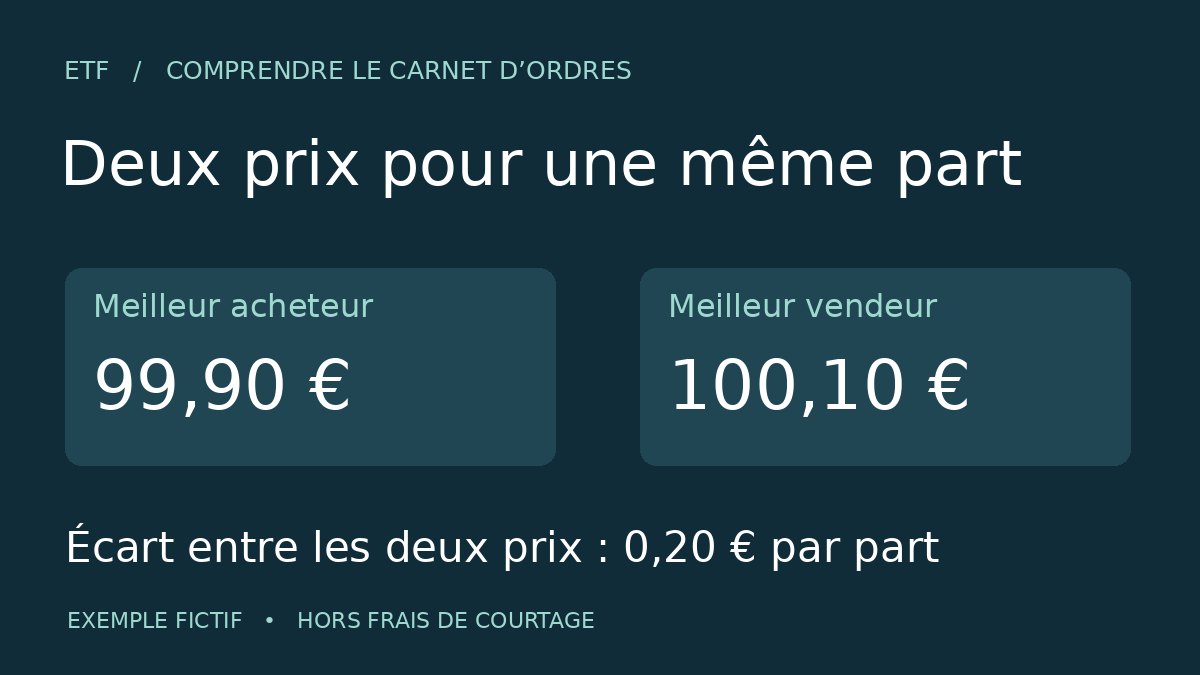
Prenons un carnet fictif, en séance. Le meilleur acheteur propose 99,90 € et le vendeur le moins cher demande 100,10 €. L’écart, appelé fourchette ou « spread », vaut 0,20 € par part. Le milieu de cette fourchette est de 100 €. Rapporté à ce milieu, l’écart représente donc 0,20 %. Ce calcul fournit un point de comparaison entre deux cotations. Le milieu lui-même peut être un prix auquel personne ne propose de traiter.
Sur dix parts, combien coûte réellement l’écart ?
Supposons que les quantités offertes suffisent et que le carnet reste strictement identique. Vous achetez dix parts à 100,10 €, soit 1 001 €. Si vous les revendez aussitôt au meilleur acheteur, vous récupérez 999 €. L’aller-retour laisse deux euros d’écart, hors courtage. Pour le seul achat, le surcoût mesuré par rapport au milieu de la fourchette est d’un euro. Compter les deux euros dès l’achat puis deux euros à la vente doublerait artificiellement le coût dans cette simulation.
Ajoutons maintenant une commission fictive d’un euro par transaction. Le décaissement initial passe à 1 002 €, le produit net de la vente à 998 €. Sur les quatre euros de différence, deux viennent des prix et deux du courtage. Dans un véritable relevé, la commission peut apparaître sur une ligne séparée. La fourchette, elle, est déjà incorporée dans les cours obtenus. L’exercice ne prédit rien du résultat d’une vente dans six mois, quand la valeur du fonds et les conditions de marché auront changé.
Au marché ou à cours limité, que demandez-vous au courtier ?
Avec un ordre au marché, vous indiquez la quantité souhaitée sans fixer de plafond d’achat. Imaginons qu’il ne reste que six parts à 100,10 € et que quatre autres soient offertes à 100,30 €. Si le carnet ne bouge pas et que ces offres servent votre ordre, les dix parts coûtent 1 001,80 €, soit 100,18 € par part en moyenne, avant commission. Le premier prix aperçu était bien disponible, mais seulement pour six parts.
Avec une limite d’achat à 100,10 €, seules les six premières parts pourraient vous être attribuées dans cet exemple. Les quatre autres peuvent rester en attente jusqu’à l’arrivée d’une offre compatible ou jusqu’à l’expiration de l’ordre. Si un vendeur propose mieux, votre plafond permet aussi d’acheter moins cher. À la vente, le raisonnement s’inverse : la limite représente le prix minimum accepté par part. Elle ne garantit ni la vente ni la valeur future de la position.
Un plafond par part ne constitue pas non plus un budget global frais inclus. Avec exactement 1 000 € disponibles, dix parts à 100 € et un euro de commission dépassent encore l’enveloppe. Si votre plafond budgétaire est impératif, commencez par retrancher la commission estimée avant de diviser la somme disponible par le nombre de parts envisagé. Vérifiez ensuite le récapitulatif du courtier, particulièrement si sa tarification comporte un minimum par ordre.
Pourquoi regarder de nouveau le carnet lundi ?
Un ETF coté en Europe peut suivre des actions négociées aux États-Unis. Lorsque les deux marchés sont ouverts, les intervenants disposent de davantage de prix observables pour évaluer les titres du portefeuille. Vanguard relève que les fourchettes des ETF internationaux tendent à se resserrer lorsque les horaires de leurs marchés se recoupent. Cela ne garantit pas un meilleur prix plus tard dans la journée : le niveau de l’indice peut entre-temps avoir évolué bien davantage que l’écart économisé.
Pour un achat préparé le week-end, distinguez ainsi deux décisions. La première porte sur votre portefeuille : quelle somme souhaitez-vous exposer à l’indice, et pendant combien de temps ? La seconde porte sur l’exécution : quel prix par part reste acceptable quand le marché rouvre ? Notre analyse des ETF Nasdaq, S&P 500 et MSCI World en période de correction traite la première question. La réponse à la seconde dépend du carnet au moment de l’ordre.
Après l’achat, le chiffre à reprendre sur l’avis d’opéré
Si l’écran indique une exécution partielle, consultez le détail de l’ordre avant de saisir une nouvelle instruction. Une demande de dix parts dont six ont été servies peut laisser quatre parts encore en attente. Renvoyer immédiatement un ordre de dix risque donc de porter la position bien au-delà du montant prévu. Relevez la quantité exécutée, celle encore ouverte et la durée de validité choisie.
Une fois l’opération terminée, reprenez le montant effectivement débité, frais inclus, et divisez-le par le nombre de parts acquises. Vous obtenez votre coût d’achat moyen, que vous pouvez rapprocher du budget décidé dimanche. C’est ce chiffre qui permet de répondre à la question de départ : combien chacune de ces parts vous a-t-elle réellement coûté ?
Sources : Autorité des marchés financiers, ordre au marché et ordre à cours limité ; Vanguard, guide de négociation des ETF en Europe ; Fidelity, lecture de la fourchette de cotation.