
Retraités : quelles mesures pourraient réellement rapporter 5 milliards d’euros à l’État ?
L’Institut des Politiques Publiques révèle que la taxation des retraités pourrait rapporter moins qu’anticipé, soulevant des questions sur l’efficacité de cette mesure.
Retraites Agirc-Arrco : quelle augmentation en novembre 2026 après une année de gel ?
En novembre 2023, les retraites Agirc-Arrco connaîtront une hausse significative de 1,9 %. Cet article examine les implications de cette augmentation et comment elle impactera les retraités.
Retraite : peut-on partir plus tôt en acceptant une décote ?
Cet article explore les implications de partir plus tôt en retraite avec décote. Quelles en sont les conséquences pour les Français ?
Retraites : l’abattement fiscal de 10 % pourrait être réduit en 2027
Le ministre Lecornu a confirmé la nécessité d’une révision de l’abattement fiscal sur les retraites, soulevant des enjeux significatifs pour les retraités et l’économie.
Peut-on encore obtenir un prêt immobilier à la retraite en 2026 ?
Cet article explore les possibilités d’obtenir un prêt immobilier à la retraite, les critères d’évaluation, ainsi que les risques et opportunités associés.
Agirc-Arrco : pourquoi votre pension nette peut changer en septembre 2026
Cet article explore l’influence de l’impôt à la source sur les pensions Agirc-Arrco en septembre 2023, en analysant les changements récents, les conséquences pour les retraités et les opportunités d’optimisation.
Pension de réversion 2026 : montant, plafonds, conditions et démarches
L’article explore la pension de réversion, ses conditions, les droits des survivants, et les implications pour les épargnants en France.
Reprendre un emploi après la retraite : nouvelles règles à partir de 2027
Cet article explore les implications de la reprise d’un emploi après la retraite et les changements prévus en 2027. Il analyse les impacts sur la pension et les mesures à prendre pour les retraités et futurs retraités.
Choix de carrière et leur impact sur votre retraite en France
Cet article explore comment des choix de vie comme le travail à temps partiel, les naissances et les congés sans solde peuvent affecter votre retraite en France.
Or : faut-il profiter de la correction des cours pour acheter en 2026 ?
L’or, traditionnellement considéré comme un refuge, connaît une baisse significative. Cet article explore les implications de cette tendance pour les investisseurs français.
PER après 70 ans : Impact de la fin de la déductibilité fiscale
Le Plan épargne retraite a été modifié, notamment avec la suppression de la déductibilité fiscale des versements effectués après 70 ans. Cet article analyse les répercussions pour les épargnants.
Structurer son patrimoine à 50 ans : épargne et retraite en France
Passé la cinquantaine, c’est le moment d’alimenter massivement son plan d’épargne-retraite ou d’en ouvrir un, si ce n’est pas déjà fait.
Retraite : plan de transition 2027-2047 vers une capitalisation française progressive, collective et socialement soutenable
Face au vieillissement démographique et aux tensions financières du système par répartition, la France doit repenser son modèle de retraite. Cette étude propose un plan concret sur vingt ans pour introduire une capitalisation collective, progressive et solidaire, sans abandonner les droits acquis ni fragiliser les générations de transition.
PER : l’erreur de sortie qui peut coûter très cher aux épargnants
Le PER permet de réduire ses impôts pendant la vie active, mais la fiscalité à la sortie est souvent sous-estimée. Un mauvais choix entre capital et rente peut coûter très cher à la retraite.
Retraite progressive : que se passe-t-il en cas de perte d’emploi en cours de dispositif ?
La retraite progressive permet d’aménager sa fin de carrière, mais elle repose sur un équilibre fragile. En cas de perte d’emploi, la pension est suspendue et les indemnités chômage sont calculées sur un temps partiel. Un risque majeur souvent sous-estimé qu’il faut impérativement anticiper dans sa stratégie patrimoniale.
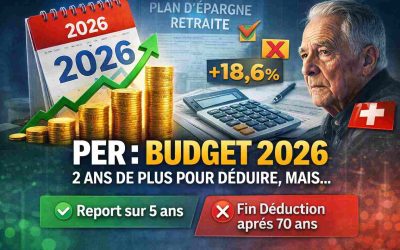
PER : le budget 2026 prolonge l’avantage fiscal et relance l’intérêt pour l’épargne retraite
Avec le budget 2026, le PER conserve son avantage fiscal mais change de dimension : le report des plafonds de déduction passe à cinq ans, donnant plus de latitude pour piloter ses versements. En contrepartie, la sortie coûte davantage via la hausse des prélèvements sociaux, et les versements après 70 ans perdent la déductibilité.
Mandat de protection future
Le mandat de protection future permet d’anticiper une perte d’autonomie. Définition, coût, fonctionnement, activation et différences avec l’habilitation familiale.
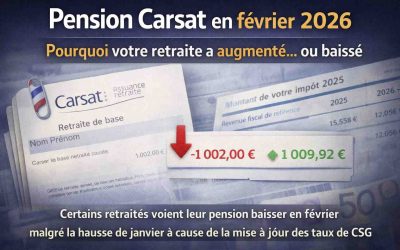
Votre pension Carsat a baissé ou augmenté en février ? Les ressorts d’un ajustement mécanique
Revalorisée de 0,9 % en janvier 2026, la pension Carsat peut pourtant baisser en février à cause de la mise à jour des taux de CSG. Explications détaillées.
Retraites : pourquoi 8 Français sur 10 doutent du système par répartition et quelles solutions s’imposent désormais
Pourquoi 8 Français sur 10 doutent du système de retraite ? Analyse des causes et solutions pour sécuriser son avenir financier.

Retraites : le Sénat fixe le seuil de l’abattement à 3 000 euros
Le Sénat maintient l’abattement de 10 % mais fixe le seuil de l’abattement à 3 000 euros pour cibler les pensions les plus élevées. Analyse et impacts pour les retraités.

À partir de combien d’impôt faut-il défiscaliser ? Une question bien plus complexe qu’il n’y paraît
« À partir de quel montant d’impôt faut-il défiscaliser ? Analyse des dispositifs, des tranches fiscales et des stratégies patrimoniales pour optimiser son impôt. »

Retraite : comment un audit peut augmenter votre pension de 1.500 à 6.000 €
Un audit retraite permet souvent de récupérer 1.500 à 6.000 € par an en corrigeant les erreurs de carrière. Découvrez comment optimiser votre pension.

Retraite : le gouvernement envisage un « dégel partiel »
Le gouvernement étudie un dégel partiel des retraites en 2026. Pensions élevées, petites retraites, seuils, sous-indexation… Voici ce qu’il faut retenir.

Retraite : comment maintenir son niveau de vie et éviter la chute de revenus ?
À la retraite, les revenus chutent de 30 à 50 %. Découvrez comment préserver votre niveau de vie grâce à une stratégie d’épargne adaptée et à l’optimisation fiscale du PER.
Commentaires récents